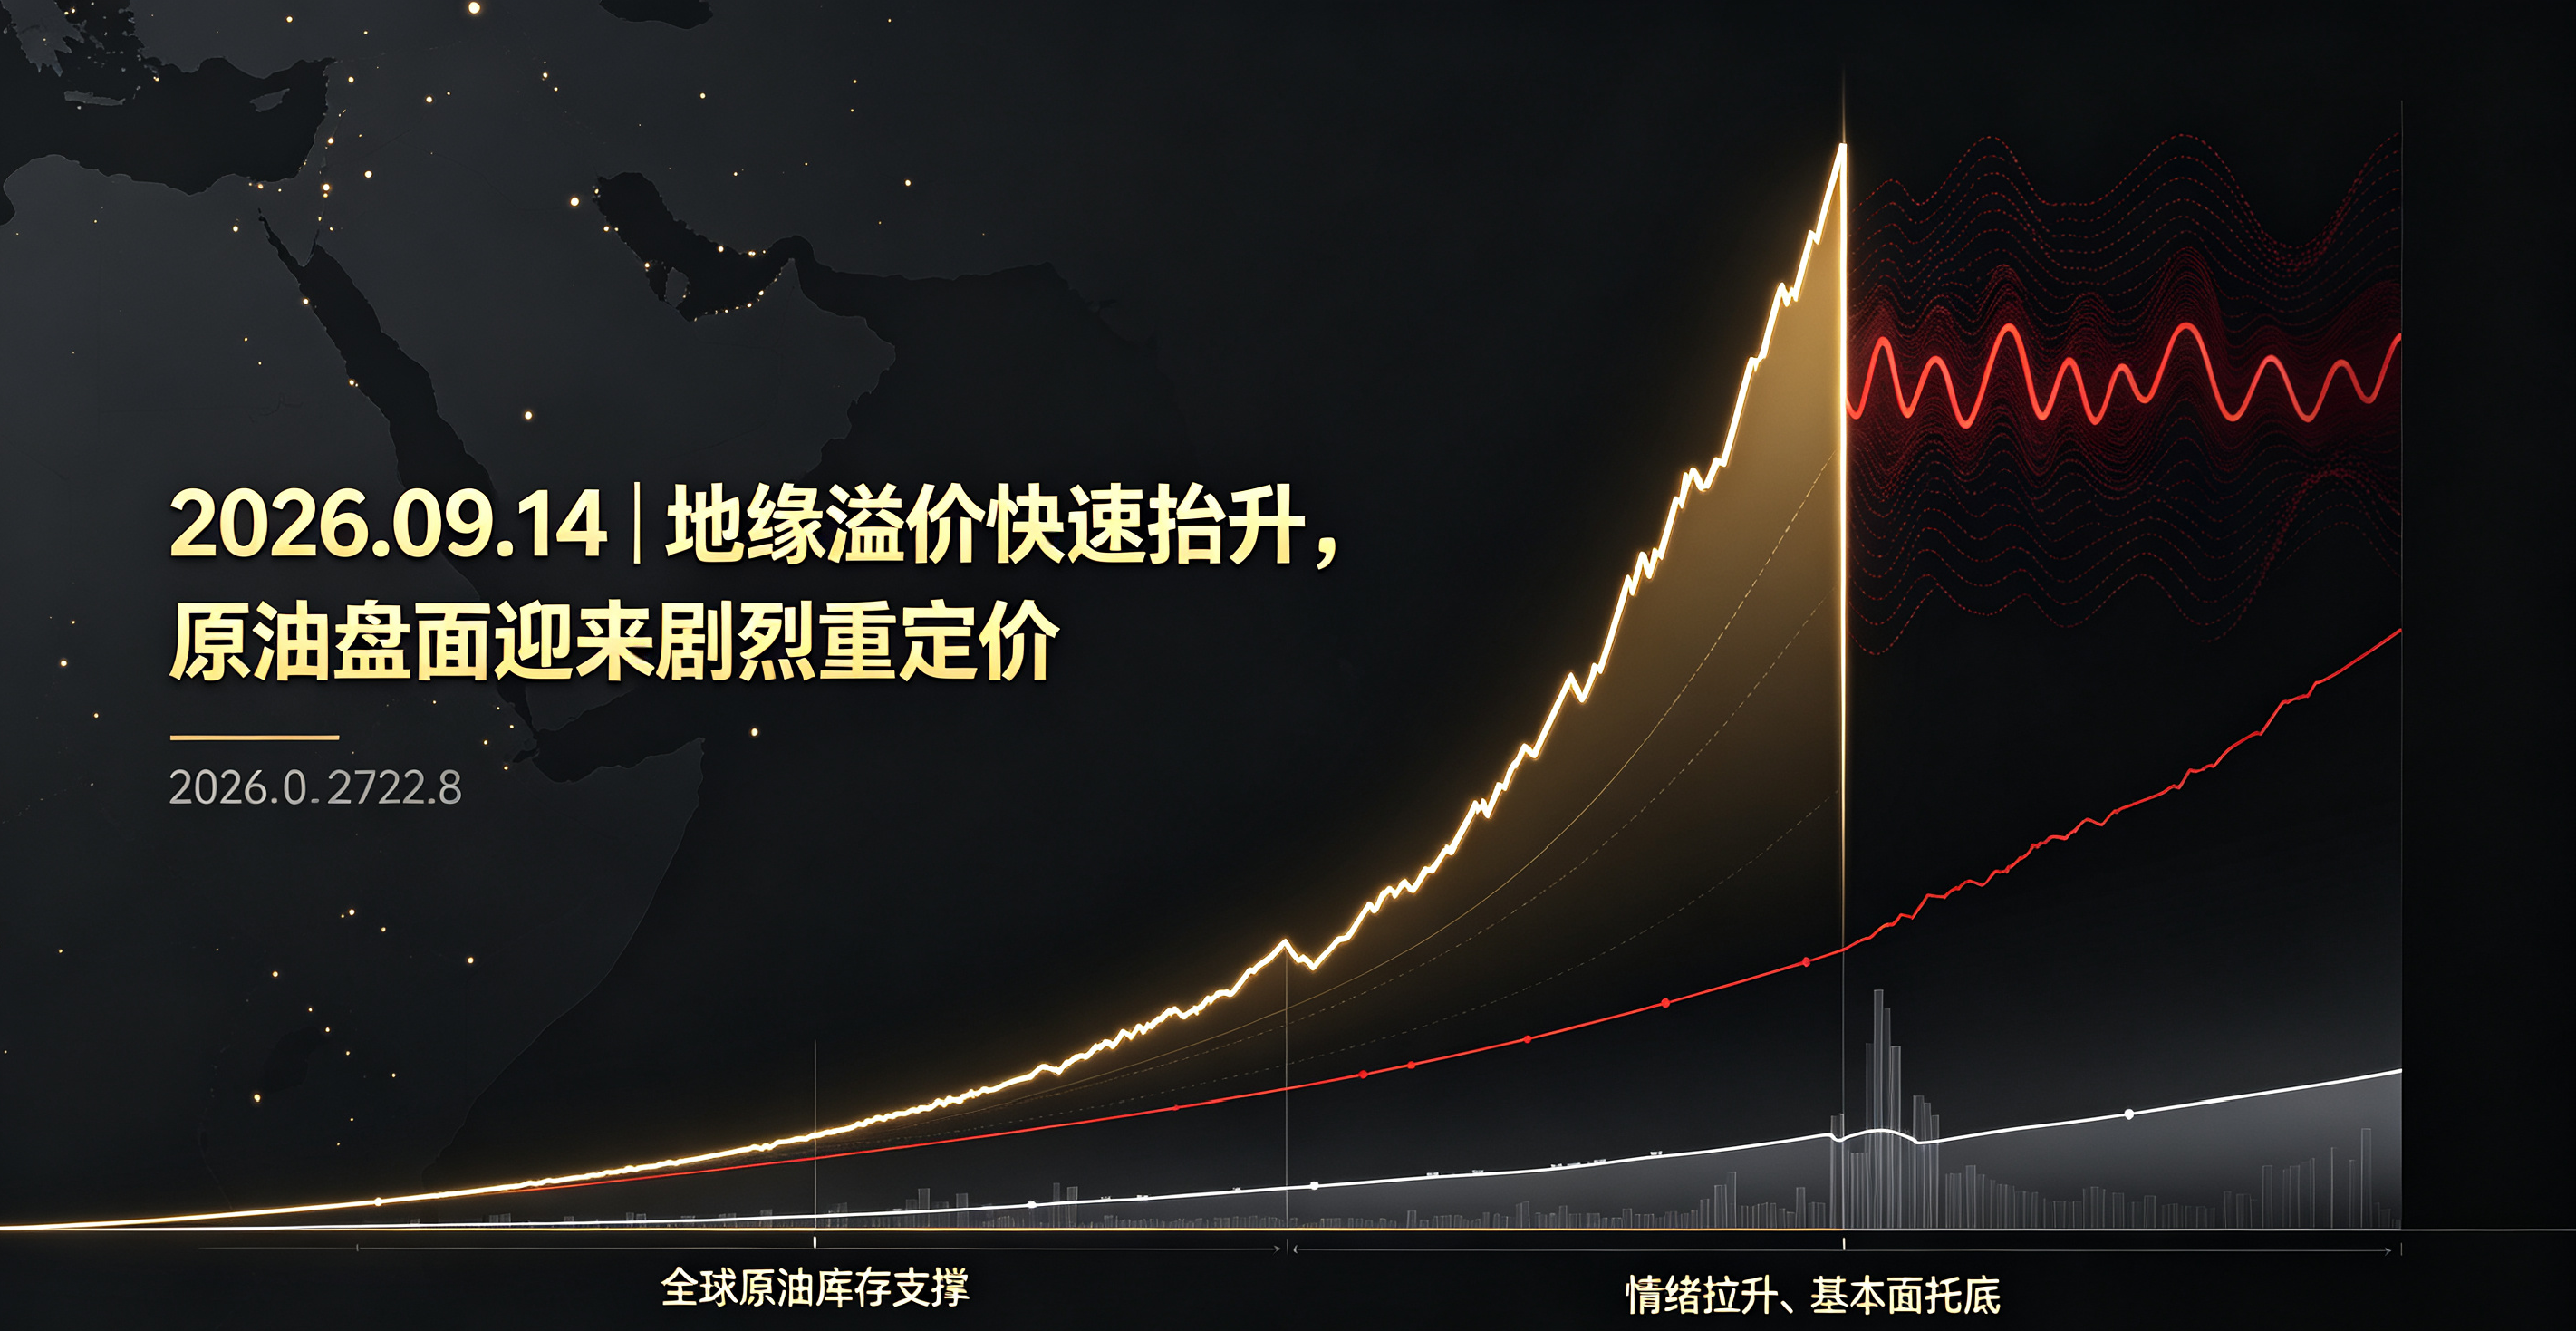
原油是大宗商品里情绪扰动最强、真假行情最难分辨的品种。多数交易者做原油最大的误区,就是过度依赖地缘消息、减产传闻、盘面涨跌跟风,导致经常遇到“利多冲高回落、利空不跌反涨”的尴尬走势。实际上,原油短期走势由情绪主导,但波段趋势完全由产业真实供需决定,核心突破口就是裂解价差。看懂裂解利润的强弱,就能过滤掉90%的消息面假突破,精准区分短期脉冲与可持续行情。
市场分析原油,习惯性盯着OPEC+减产、中东局势、航运风险,把供给故事当成交易主线。但原油和纯供给端品种不同,油价再高,最终需要下游炼厂消化。减产、地缘冲突带来的都是远期供给预期,存在极强的时间滞后。从油田减产、管道检修,到船期减少、到港下滑、库存去化,整套传导流程需要数周甚至数月。这就导致消息落地初期,盘面容易提前透支利好,走出情绪性大涨;等到后续货源陆续到港、现实供给压力回归,预期走完,盘面就容易出现利好兑现回落。单纯博弈消息面,永远是追在情绪高位、卖在恐慌低位。
裂解价差,是原油需求最真实的试金石,也是判断行情持续性的核心标准。裂解价差代表炼厂加工原油生产成品油的利润,直接决定炼厂开工意愿和原料采购节奏。当裂解利润持续扩张,炼厂加工一桶原油具备稳定盈利,企业会主动提升开工负荷、积极补库拿货,原油的实物需求持续释放,这种上涨有产业资金托底,行情韧性强、回调浅、趋势延续性好。反之,即便市场漫天飞舞减产利好,只要裂解价差持续走弱、甚至加工倒挂,炼厂陷入亏损,就会主动降负、减少原油采购、控制原料库存。没有下游需求承接的涨价,只是资金炒作的虚高行情,一旦情绪退潮,盘面极易快速回撤。
判断原油供需,不能只看原油单一库存数据,必须结合成品油库存结构交叉验证。很多时候原油库存下降,市场看似供给收紧,但汽柴油、煤油成品库存持续累积,说明终端消费乏力,炼厂生产出来的油品卖不动。成品持续累库,最终会倒逼炼厂降负检修,进而拖累原油需求,形成“原料紧、成品弱、需求转弱”的隐性利空。真正健康的原油上涨行情,一定是原油库存、成品油库存同步去化,终端消费顺畅、炼厂利润稳定,供需形成正向闭环。单一数据走好,无法支撑波段趋势。
船期与到港节奏,是预判原油边际变化的先行信号,解决市场“预期提前、现实滞后”的痛点。海外产油国的产量变化,不会立刻影响国内盘面,所有供给变动都会体现在船期预报、海上在途货量、实际到港数据上。在途货量偏高,即便短期库存偏低,后续供给压力也会逐步落地,压制上方空间;船期持续减量、在途货源回落,才是真实供给收缩的开始。很多阶段性顶部,都是在“消息最火热、货源即将集中到港”的阶段形成,看懂船期时差,就能避开预期兑现的回撤陷阱。
OPEC+减产与上游产能约束,决定油价的底部区间,但不决定上涨高度。持续的减产执行,锁定了原油的供给底线,让油价很难出现深度崩盘,每一轮深度回调都会有产业资金承接托底。但底部稳固不代表单边上涨,油价上方高度完全取决于全球经济复苏力度、终端消费需求、成品油出口情况。需求偏弱的环境下,再强的供给收缩,也只能维持宽幅震荡,难以走出持续单边牛市。供给托底、需求定顶,是原油长期震荡结构的核心逻辑。
宏观美元与市场风险情绪,只会放大波动,不会改变产业本质。美元强弱、美股风险偏好、全球流动性变化,会阶段性带动油价超涨超跌,制造大量震荡毛刺和虚假突破。相同的供需结构,在美元走强阶段容易弱势震荡,在风险偏好回暖阶段容易情绪冲高。只看产业不看宏观,容易踏错节奏;只看宏观消息不看裂解利润,容易完全看错行情成色。
实操择时层面,原油最忌消息追单。地缘冲突、减产传闻催生的快速拉升,大多是短期情绪脉冲,没有真实需求支撑,容错率极低。高性价比波段机会,必须等待裂解利润企稳扩张、成品油库存持续去化、船期货源边际减量三者共振。震荡行情中,只要裂解价差偏弱、成品累库,无论利多消息多少,一律以反弹修复看待,不追单边趋势。原油波动大、隔夜跳空频繁、数据窗口毛刺多,交易中需要主动压缩仓位、合理放宽止损,规避短期情绪洗盘。
原油盘面经常出现消息刺激大涨,但后续无力延续,本质是情绪预期与真实炼厂需求的背离。一旦裂解利润持续收缩、成品油库存重新堆积、在途货源回升,就要及时调整多头思路,摒弃固化的减产看多逻辑。跳出只盯地缘、博弈消息的交易惯性,读懂裂解价差真假强弱、吃透供需时差逻辑,就能清晰区分情绪炒作行情与产业驱动行情,精准优化原油波段择时。